Как первый займ без кредитной истории превратить в пассивный доход
Узнай, как первый займ без кредитной истории может стать твоим стартом к пассивному доходу. Разберем, как взять его выгодно и не навредить бюджету.
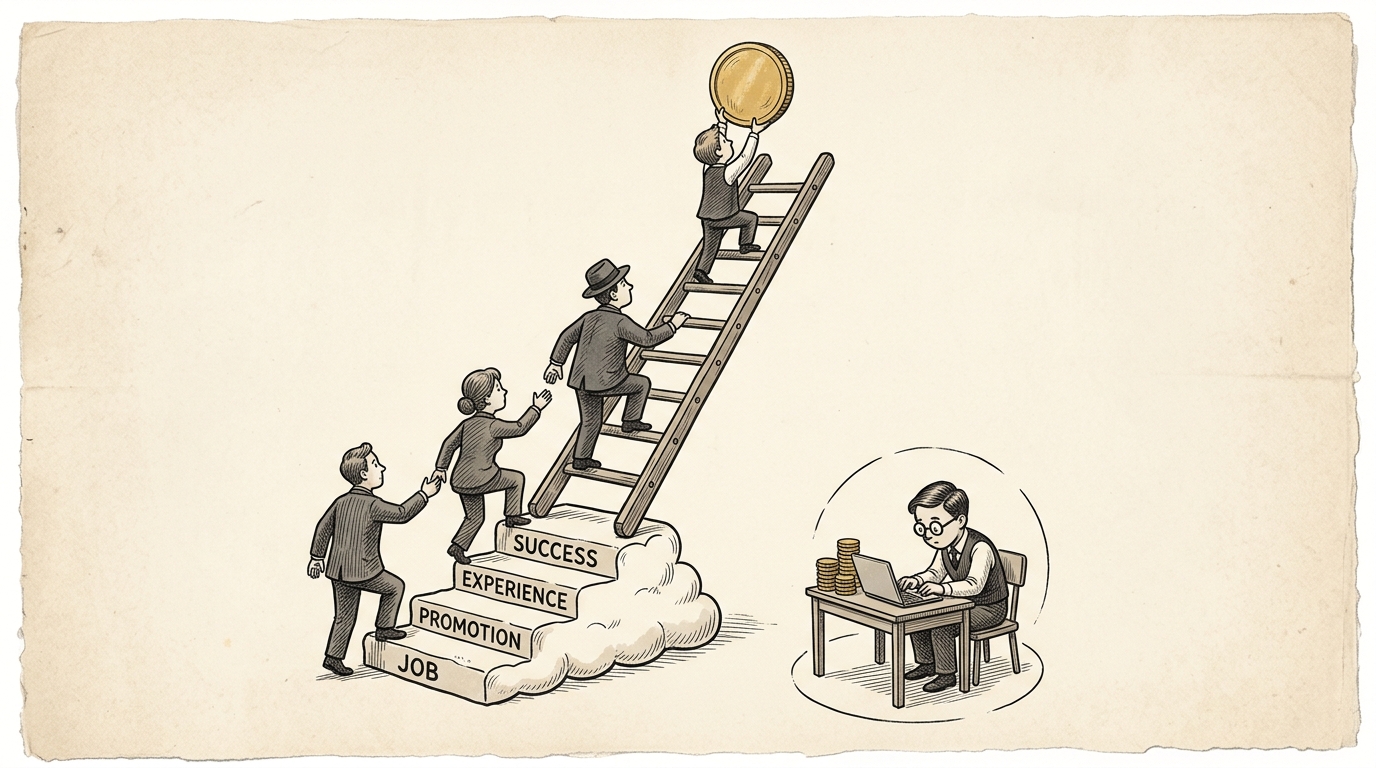
У вас никогда не было кредитов, вы не брали рассрочек, не оформляли карты с овердрафтом. Казалось бы, живёшь без долгов — это здорово. Но стоит прийти в банк за обычным потребительским кредитом, и вам отказывают. Причина — нулевая кредитная история. Банки не видят, как вы платили по обязательствам, а значит, не могут оценить вашу надёжность. Но есть и обратная сторона: сам факт отсутствия истории не делает вас плохим заёмщиком. И этот же факт можно превратить в свою пользу, если подойти к вопросу с умом.
Многие считают, что займ при нулевой кредитной истории — это только головная боль: высокие проценты, мелкие суммы, жёсткие условия. И отчасти они правы. Но давайте разберёмся, как использовать эту ситуацию как стартовую площадку. Ведь если вы планируете создать пассивный доход, вам понадобится стартовый капитал. И первый займ может стать тем самым толчком. Главное — не наделать ошибок и не прогореть на переплатах. В этой статье я расскажу, как взять первый займ без вреда для бюджета, какие инструменты пассивного дохода доступны новичку и как из нулевой кредитной истории сделать актив, который будет работать на вас.
Почему нулевая кредитная история — это не приговор, а возможность
Банки и микрофинансовые организации (МФО) по‑разному оценивают заёмщиков. Для банка человек без кредитной истории — тёмная лошадка. Они не знают, будете ли вы платить или исчезнете с деньгами. Поэтому банки либо отказывают, либо дают очень маленькие суммы под залог или поручительство. МФО же, наоборот, часто готовы работать с новичками, потому что их бизнес‑модель рассчитана на высокие риски и высокие ставки.
Но есть нюанс. МФО дают небольшие суммы (от 1 000 до 30 000 рублей) на короткий срок (до 30 дней) с дневной ставкой 0,5‑1%. Это означает, что за месяц пользования деньгами вы переплатите 15‑30% от суммы. Если вы просто потратите эти деньги на текущие нужды и не вернёте вовремя, переплата вырастет до сотен процентов годовых.
Однако если использовать первый займ как инструмент для создания пассивного дохода, то важно не попасть в ловушку высоких процентов. Как это сделать? Искать акции “первый займ без процентов”. Почти все крупные МФО дают новым клиентам возможность взять небольшую сумму (до 10‑15 тысяч рублей) на 5‑15 дней без начисления процентов. Это отличный способ протестировать механизм: вы получаете деньги, ничего не платите за использование, а заодно начинаете формировать кредитную историю. Если вернёте вовремя — ваша репутация как заёмщика улучшится, и в следующий раз вам дадут большую сумму.
Таким образом, нулевая история — это не клеймо, а чистый лист. Вы можете сами определить, с чего начать, и не тащить за собой груз прошлых просрочек. Главное — сделать первый шаг правильно.
Какие займы реально получить при отсутствии кредитной истории
Не стоит думать, что вам никто не даст денег. На рынке много предложений для новичков. Вот основные варианты:
- Микрозаймы онлайн (МФО). Самый быстрый способ. Заявка рассматривается за 5‑15 минут, деньги приходят на карту или электронный кошелёк. Суммы обычно до 30 000 рублей, срок до 30 дней. Ставка — от 0,5% до 1% в день. Многие компании предлагают льготный период для первого займа — от 5 до 30 дней без процентов. Например, «Займер», «Екапуста», «Веббанкир» дают первый займ под 0% на 5‑15 дней.
- Кредитные карты с грейс-периодом. Некоторые банки (Тинькофф, Альфа-Банк, Почта Банк) выпускают кредитные карты даже для людей без кредитной истории. Лимит может быть небольшим (5‑10 тысяч рублей), но зато есть беспроцентный период до 100 дней. Если вы успеваете вернуть деньги до его окончания, вы не платите ни копейки процентов. Это отличный вариант для тех, кто хочет получить деньги без переплаты и при этом строить кредитную историю.
- Товарные кредиты (рассрочка). Крупные магазины (М.Видео, Эльдорадо, Ситилинк) часто предлагают рассрочку на технику без участия банка. По сути, это целевой кредит на покупку товара. Если вы планируете приобрести что‑то для бизнеса (например, оборудование для аренды), рассрочка — хороший вариант, и проверка истории может быть лояльной.
- Займы под залог. Если у вас есть автомобиль или недвижимость, можно заложить их в ломбард или частную организацию. Но для пассивного дохода это вряд ли подходит — слишком рискованно потерять имущество.
Для нашей цели — создания пассивного дохода — лучше всего подходят акционные безпроцентные займы от МФО и кредитные карты с льготным периодом. Первый вариант даёт быстрые деньги с нулевой стоимостью на короткий срок. Второй — более длинный беспроцентный период, но оформить карту без истории сложнее.
Главные ошибки новичков (и как их избежать)
Когда человек впервые получает доступ к деньгам, особенно лёгким, его мозг часто отключает рациональное мышление. Вот типичные грабли, на которые наступают 90% новичков:
Ошибка 1. Берут займ, не сравнивая условия. Увидели рекламу “первый займ без процентов” — и сразу берут. Но часто в этой акции есть скрытые комиссии (за выдачу, за СМС, за обслуживание). Нужно читать договор мелким шрифтом. Сравните хотя бы 3‑4 предложения на сайтах‑агрегаторах (например, VseZaimyOnline или Sravni.ru).
Ошибка 2. Планируют потратить деньги, а потом как‑нибудь заработать. Вы не знаете, как сложится ситуация. Завтра могут уволить, заболеть или сломаться машина. Никогда не берите займ, если у вас нет чёткого плана возврата. Особенно если вы играете с процентами.
Ошибка 3. Верят в лёгкие деньги. Кто‑то хочет вложить заёмные средства в криптовалюту или ставки на спорт. Это лотерея. С вероятностью 99% вы потеряете деньги и останетесь должны проценты.
Ошибка 4. Просрочивают возврат даже на день. Многие МФО начисляют пеню сразу после нарушения срока. Первая же просрочка может испортить только начавшую формироваться кредитную историю. В следующий раз вам уже не дадут беспроцентный займ.
Ошибка 5. Берут несколько займов одновременно, чтобы закрыть один другим. Это дорога в долговую яму. Если вы не отдали один займ вовремя, не берите новый — реструктуризируйте долг с компанией или ищите деньги у друзей.
Как избежать? Единственная стратегия, которая работает: брать только акционные безпроцентные займы на минимальную сумму (например, 5 000 рублей) на самый короткий срок. Вернуть досрочно. Так вы строите историю и не рискуете.
Пошаговый план: как взять займ и запустить пассивный доход
Теперь к самому интересному. Допустим, вы решили получить первый займ (или кредитную карту) и превратить его в источник дохода. Как это сделать без потерь?
Шаг 1. Выберите инструмент с нулевой стоимостью денег. Найдите 2‑3 МФО, которые дают первый займ без процентов на 10‑30 дней. Или оформите кредитную карту с грейс-периодом 50‑100 дней. Подайте заявки сразу в несколько мест, чтобы увеличить шансы.
Шаг 2. Получите деньги. Обычно это 5 000 – 15 000 рублей. Не берите больше, чем сможете вернуть точно в срок.
Шаг 3. Выберите инструмент пассивного дохода с низким порогом входа. Для начинающих подходят:
- Краудлендинговые платформы (например, Jetlend, Lendly, «Финмолл»). Вы даёте деньги в долг бизнесу под 15‑25% годовых. Минимальная сумма инвестиции от 1 000 рублей. Доход начисляется каждый день. Важно: есть риски дефолтов заёмщиков, поэтому диверсифицируйте (вкладывайте по 100‑200 рублей в 10‑20 займов). За месяц при 18% годовых с 10 000 рублей вы получите примерно 150 рублей чистого дохода.
- Вклад в банке с пополнением. Если вы боитесь рисков, можно открыть онлайн‑вклад со ставкой 14‑16% годовых и положить деньги туда. Доход будет меньше, но гарантирован (до 1,4 млн рублей застрахованы). С 10 000 рублей за месяц вы получите около 120 рублей.
- Фонды денежного рынка (например, на ИИС). Через брокера (Тинькофф, Сбер, ВТБ) можно купить паи фондов ликвидности. Доходность близка к ключевой ставке (сейчас около 18% годовых). Вход от 1 000 рублей. Деньги можно снять в любой день без потери процентов.
Шаг 4. Вложите деньги. Как только получили займ или сняли с кредитки (если это карта с грейсом), сразу переведите сумму на выбранный инструмент. Не держите наличные под подушкой — они обесцениваются.
Шаг 5. Установите дату возврата займа. Возвращать нужно строго до даты окончания беспроцентного периода. Например, если вы взяли займ на 15 дней, то на 14‑й день вы должны вывести средства из инвестиции и вернуть долг. Считайте, что ваша прибыль — это проценты, которые вы успели заработать на вложении.
Шаг 6. Повторите с большей суммой. Если вы вернули вовремя, ваша кредитная история пополнится положительной записью. В следующий раз МФО может увеличить лимит до 30 000 рублей, а банк — одобрить кредитную карту с лимитом 50 000 рублей. Вы сможете повторить операцию, но уже с большим капиталом.
Реальный расчёт: сколько можно заработать за месяц
Давайте посчитаем на пальцах. Допустим, вы оформили первый займ в МФО “А” по акции: 0% на 30 дней, сумма 10 000 рублей. Вы сразу же положили эти деньги на краудлендинговой платформе со средней доходностью 18% годовых. Счёт пополняем сегодня, через 30 дней снимаем.
Доход по краудлендингу:
10 000 × 18% / 365 × 30 = 10 000 × 0,0493 × 30 / 100? Давайте проще: 18% в год — это 1,5% в месяц (18/12). Значит, за 30 дней вы заработаете 10 000 × 1,5% = 150 рублей.
Теперь возвращаем займ. Комиссий нет, проценты не начислялись. Ваша чистая прибыль — 150 рублей. Много? Нет. Но это пассивный доход, который не потребовал от вас ни копейки своих денег. Вы использовали заёмные средства с нулевой стоимостью. За год, повторяя операцию каждый месяц с увеличением суммы, можно выйти на 5‑10 тысяч прибыли без риска.
Если же вы оформили кредитную карту с грейс-периодом 100 дней и лимитом 20 000 рублей, то сможете держать деньги в инвестициях дольше. Например, вложили на 90 дней под 18% годовых. Доход: 20 000 × 1,5% × 3 месяца = 900 рублей. И это при условии, что вы не платите проценты по карте. Только не забудьте вовремя пополнить карту.
Конечно, есть налог на доход от инвестиций (13% НДФЛ, если вы резидент РФ). То есть с 150 рублей налог составит около 20 рублей. Но даже 130 рублей в месяц — это первый шаг.
Риски, о которых нельзя молчать
Казалось бы, схема проста: взял бесплатные деньги, вложил, вернул, забрал прибыль. Но есть множество подводных камней:
- Риск невозврата в краудлендинге. Заёмщик может объявить дефолт, и вы потеряете часть вложений. Чтобы этого избежать, инвестируйте в займы с высокой кредитной оценкой (рейтинг А или выше) и диверсифицируйте. Но даже тогда возможны потери. Поэтому никогда не вкладывайте все заёмные средства в один займ.
- Риск просрочки по вашей карте или займу. Если вы задержали возврат хотя бы на день, МФО начислит штраф (часто 20% годовых сверх обычной ставки). А по кредитной карте грейс‑период может быть аннулирован, и проценты начислят за весь период. Одна оплошность — и ваша прибыль превратится в убыток.
- Риск изменения процентных ставок. Если вы вложили деньги в вклад, а ключевая ставка упала, доходность может снизиться. Но для краткосрочных вложений это не так критично.
- Риск мошенничества. Некоторые краудлендинговые платформы — финансовые пирамиды. Выбирайте только крупные, зарегистрированные в реестре ЦБ РФ (например, Jetlend, Lendly, «Вдолг»). Не ведитесь на обещания доходности 50% — это верный признак пирамиды.
Альтернативы: что делать, если не хотите рисковать
Не всем нравится идея вкладывать заёмные деньги в инвестиции. Есть более консервативный способ использовать первый займ для пассивного дохода — создать актив, который приносит деньги без вашего участия, но с минимальным риском.
Например, вы купили на заёмные средства (беспроцентные) швейную машинку за 15 000 рублей и начали шить на заказ. Это уже не пассивный, а активный доход. Но если вы сдадите машинку в аренду знакомым или разместите на сервисе аренды вещей — получите пассивный доход. Правда, придётся искать клиентов.
Другой вариант — вложение в образование: пройти курс по копирайтингу, монтажу видео или вёрстке сайтов. Полученные навыки помогут зарабатывать больше на основной работе или найти подработку. Дополнительный доход можно направлять в инвестиции. Это не быстрый путь, но он надёжнее.
Или самый простой вариант: просто не брать займ, а начать откладывать часть дохода. Для пассивного дохода вообще не обязательно брать кредиты. Но если у вас нет свободных денег, а время дорого, первый займ может дать старт.
Заключение: 5 шагов к пассивному доходу с нулевой историей
Подведём итог. Вы можете получить займ при нулевой кредитной истории и использовать его как рычаг для создания пассивного дохода. Главное — делать это осознанно и без фанатизма.
Шаг 1. Выберите МФО или кредитную карту с беспроцентным периодом. Оформите займ на минимальную сумму (5 – 10 тысяч рублей).
Шаг 2. Определите надёжный инструмент пассивного дохода: краудлендинг, вклад или фонды денежного рынка.
Шаг 3. Вложите полученные деньги на срок, не превышающий льготный период.
Шаг 4. Следите за календарём: верните займ или пополните карту за 1‑2 дня до окончания беспроцентного срока.
Шаг 5. Заберите прибыль и повторите с большей суммой, укрепляя кредитную историю.
Помните: пассивный доход не возникает из ниоткуда. Он требует дисциплины, расчётов и терпения. Но если вы начнёте с малого, то через полгода у вас будет не только положительная кредитная история, но и небольшой, но стабильный денежный поток. А это уже гораздо лучше, чем лежать на диване в ожидании чуда.